

La experiencia gastronómica ya no siempre comienza al entrar por la puerta de un restaurante. El auge del delivery y la búsqueda de comodidad han trasladado parte del consumo hostelero al hogar, abriendo la puerta a modelos que prescinden incluso del local físico.
Es el caso de las virtual brands, marcas creadas para operar y conectar con el consumidor principalmente a través del entorno digital. Son restaurantes que existen solo en las aplicaciones de delivery, como Uber Eats, Just Eat o Glovo.
A menudo operan desde las cocinas de restaurantes tradicionales ya existentes, aprovechando sus horas muertas y su capacidad instalada para generar una vía de ingresos extra sin aumentar los costes fijos.
Origen y evolución del modelo
Este modelo de negocio comenzó a gestarse entre 2015 y 2018 cuando empezaron a consolidarse las aplicaciones de entrega a domicilio como Uber Eats o Deliveroo para cubrir la demanda de ciertos tipos de comida que la oferta disponible no conseguía cubrir.
Como respuesta, comenzaron a colaborar con cocinas y restaurantes ya existentes para crear marcas y menús alternativos exclusivamente digitales. Paralelamente, en 2019 aparecieron las dark kitchens, convirtiéndose en el espacio físico ideal para albergar múltiples marcas virtuales a la vez.
Pero no es hasta 2020 cuando se consolida completamente este tipo de negocios a partir de la crisis del COVID-19. Esto provocó que miles de restaurantes adoptaran marcas virtuales de la noche a la mañana como estrategia de supervivencia para maximizar sus ingresos.
¿Como funcionan las virtual brands?
Este tipo de marcas se diferencian mucho de los restaurantes tradicionales por los menores costes que tienen.
En primer lugar no poseen un local de atención al cliente ni una ubicación física donde encontrarlos pues todo se realiza mediante una aplicación móvil. Además, muchas de estas marcas no tienen únicamente la suya propia, sino que aparecen también en las apps de reparto, como Glovo, como si fueran marcas totalmente diferentes.
Respecto a los trabajadores, usan los equipos y material de cocina que ya trabajan en el lugar que estén utilizando.
Cambio en el consumidor
Ya no se prioriza la experiencia en el restaurante sino el consumo de este. El consumidor ha cambiado y ha priorizado la comodidad, la inmediatez y la posibilidad de disfrutar del producto dónde y cuándo quieran.
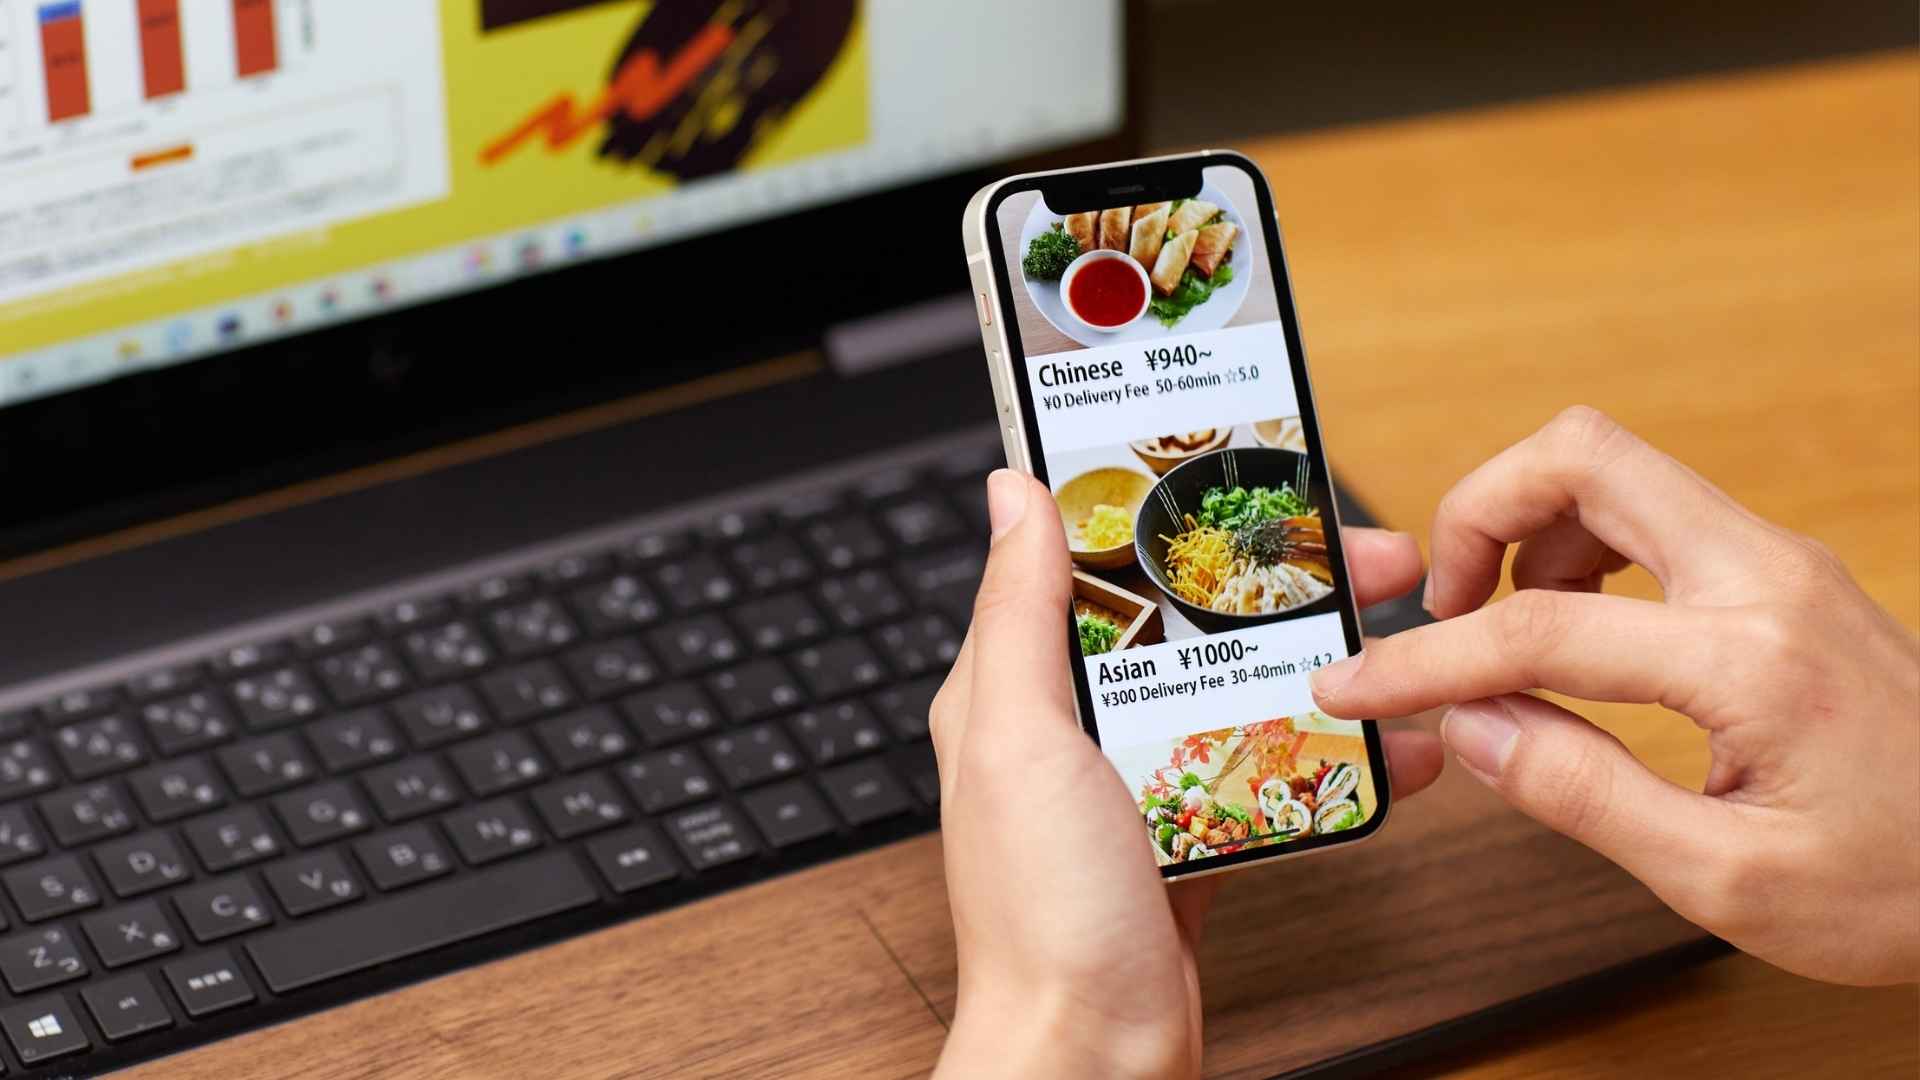
El auge de las virtual brands también está estrechamente relacionado con los nuevos hábitos del consumidor. En este modelo, la confianza se construye prácticamente por completo en el entorno digital: las fotografías de los platos, las valoraciones de otros usuarios y la imagen que proyecta la marca en la plataforma condicionan la decisión de compra.
A ello se suma la expectativa de calidad. El cliente espera recibir un producto equiparable al de un restaurante tradicional, aunque detrás de la marca no exista un establecimiento abierto al público y el pedido se prepare en una cocina compartida o dark kitchen.
Además, este modelo permite responder con rapidez a tendencias gastronómicas muy concretas. Hamburguesas temáticas, poke bowls u otros conceptos especializados pueden encontrar su público en el entorno digital sin necesidad de encajar en la oferta y estructura de un restaurante convencional.
Viabilidad y ventajas del negocio
La viabilidad de las marcas virtuales (virtual brands) en el sector de la restauración es altamente positiva pero condicionada a una estricta disciplina financiera y operativa. Tras el boom inicial y la posterior corrección del mercado, el modelo ha madurado: ya no es una fórmula mágica de dinero rápido, sino una herramienta estratégica para rentabilizar la capacidad ociosa de cocinas ya existentes o maximizar espacios en dark kitchens multimarca.
También presentan ventajas para los negocios hosteleros, especialmente desde el punto de vista económico y operativo. Una de las principales es la posibilidad de generar nuevas vías de ingresos aprovechando una infraestructura que ya existe, sin necesidad de asumir el coste de abrir un segundo establecimiento.
Esto hace que su puesta en marcha requiera una inversión inicial menor que la apertura de un restaurante tradicional, ya que pueden aprovecharse la cocina, el personal y parte de los recursos disponibles.
A esta flexibilidad se suma la posibilidad de probar nuevas propuestas de forma rápida. Un restaurante puede lanzar una marca o un tipo de comida diferente, analizar su acogida entre los consumidores y modificar o retirar el concepto si no obtiene los resultados esperados, sin haber realizado una gran inversión previa.
Análisis geográfico y mercado en España
El mercado de este tipo de negocios se encuentra en su fase de mayor madurez y consolidación estructural en España.
La distribución geográfica de las marcas virtuales en España responde estrictamente a la densidad de población y hábitos de consumo digital. Las grandes ciudades como Madrid y Barcelona concentran más del 60% del mercado.
Madrid es el principal escenario debido a su estilo de vida universitario, corporativo y turístico. Sin embargo, en ambas ciudades la saturación y las estrictas regulaciones municipales sobre las dark kitchens independientes han forzado el traslado de la producción hacia zonas industriales limítrofes o hacia cocinas de restaurantes tradicionales subutilizadas (modelo híbrido).
Pero no se queda solo en las grandes ciudades, sino que el crecimiento se traslada con fuerza a ciudades como Valencia, Sevilla, Málaga, Zaragoza y Bilbao. Las menores barreras regulatorias y la menor competencia en estas plazas permiten que las marcas virtuales escalen con mayor rapidez a través de redes de franquicias digitales que operan en cocinas locales ya existentes.